
İktisatçı, akademik çalışmalarla meşgul kardeşime bu fon meselesi üzerine peş peşe sorular sordum. Yetinmedim; Avrupa’nın büyük bankalarından birinde uluslararası ticaret ve şirket yönetimi alanında çalışan yeğenime de aynı soruları yönelttim.
Bu fonlar nasıl bu kadar büyüdü? Risk ne zaman fark edildi? Fark edildiyse neden daha erken ve daha sert müdahale edilmedi? Böyle bir müdahalenin piyasa üzerindeki muhtemel sonuçları ne olurdu?
Aldığım cevapları tarihler, rakamlar ve alınan kararlarla karşılaştırdım. Ardından yakın tarihte dünyada yaşanan benzer fon krizlerine baktım: İngiltere’de Woodford, Fransa’da H2O, Güney Kore’de Lime ve Optimus.
Ben iktisatçı değilim. Bu nedenle burada bir iktisat teorisi kurmaya değil, kamuya açıklanan veriler ve kararların kronolojisi üzerinden bazı sorular sormaya çalışıyorum.
Meseleyi iktidarı savunmak ya da suçlamak üzerinden değil, daha basit bir ölçütle ele almak gerektiğini düşünüyorum:
Risk ne zaman görüldü, ne yapıldı ve yapılan müdahaleler riski azaltabildi mi?
Sorun ne zaman görüldü?
SPK’nın açıkladığı kronolojiye göre sorun Eylül 2026’da birdenbire ortaya çıkmadı. Bazı fonların özellikle fiili dolaşımı düşük hisselerde yoğunlaştığı ve bu hisselerde şirketlerin temel finansal büyüklükleriyle açıklanması güç fiyat hareketleri yaşandığı 2025’in son çeyreğinde gözlemlendi.
2 Aralık 2025’te konu Finansal İstikrar Komitesi’nin gündemine geldi.
3 Aralık’ta SPK bünyesinde çalışma grubu oluşturuldu.
18 Aralık’ta nitelikli yatırımcı olabilmek için gerekli finansal varlık tutarı 1 milyon liradan 10 milyon liraya çıkarıldı.
Ardından Borsa İstanbul ve Takasbank’ın da dahil olduğu çalışmalar yürütüldü. Düzenleme taslağı Ocak 2026’da Hazine ve Maliye Bakanlığı’na sunuldu, Şubat ayında sektörün görüşüne açıldı. Haziran ve Temmuz aylarında TEFAS’ın takas yapısında ve bazı fonların değerleme yöntemlerinde değişikliklere gidildi.
28 Ağustos 2026’da ise daha kapsamlı düzenlemeler yürürlüğe girdi.
Bu kronoloji önemli bir ayrım yapmayı gerektiriyor. “Sorun biliniyordu ve hiçbir şey yapılmadı” demek verilerle tam olarak örtüşmüyor.
Müdahale var. Fakat müdahalenin varlığı, onun zamanında, yeterli ve etkili olduğu anlamına da gelmiyor.
Asıl incelenmesi gereken nokta burada başlıyor. Kademeli müdahale neden tercih edilmiş olabilir?
Finansal krizlerde düzenleyici kurumların önünde zor bir denklem vardır.
Düşük likiditeli hisselerde büyük pozisyon taşıyan fonları kısa sürede satışa zorladığınızı düşünelim.
Fon satış yapar. Yeterli alıcı yoksa fiyat düşer. Fiyat düştükçe fonun değeri geriler. Fonun değer kaybettiğini gören yatırımcı çıkmak ister. Fon, geri ödemeleri karşılamak için yeniden satış yapmak zorunda kalır.
Yeni satışlar fiyatları daha da aşağı çekebilir. Böylece başlangıçtaki likidite problemi kendi kendisini büyüten bir satış döngüsüne dönüşebilir. Bu nedenle düzenleyici otoritelerin bazı krizlerde pozisyonların kontrollü ve zamana yayılarak azaltılmasını tercih etmesinin finansal bir gerekçesi vardır.
Dolayısıyla Aralık 2025 ile Ağustos 2026 arasındaki döneme ilişkin iki ihtimali birlikte değerlendirmek gerekir.
Birincisi, müdahalenin gecikmiş ve yetersiz kalmış olmasıdır.
İkincisi ise daha sert bir müdahalenin yaratabileceği piyasa kırılmasından kaçınmak amacıyla kademeli bir stratejinin tercih edilmiş olmasıdır.
Mevcut kronoloji tek başına bu iki ihtimalden hangisinin doğru olduğunu kanıtlamıyor. Bunu anlayabilmek için sonuçlara bakmak gerekiyor.
Risk küçüldü mü, büyüdü mü? Bence tartışmanın en önemli sorusu bu.
Alınan önlemlerden sonra riskli fonların toplam büyüklüğü azaldı mı?
Düşük fiili dolaşımlı hisselerdeki yoğunlaşma geriledi mi?
Likidite riski düştü mü?
Bu fonlara yeni yatırımcı girişleri devam etti mi?
Daha sert müdahaleye geçmek için önceden belirlenmiş bir eşik var mıydı?
Eğer Aralık 2025’ten Ağustos 2026’ya kadar risk düzenli biçimde küçülmüşse, kademeli müdahalenin işe yaradığı söylenebilir.
Eğer risk aynı dönemde büyümeye devam etmişse, bu kez müdahalenin neden zamanında sertleştirilmediği ciddi bir denetim sorusu haline gelir.
Bu ayrımı yapmadan yalnızca tarihlere bakarak “başarılı kriz yönetimi” ya da “dokuz aylık ihmal” sonucuna ulaşmak erken görünüyor.
Tasfiyenin bile zamana yayılması ne anlatıyor? Daha sonraki gelişmeler likidite meselesinin önemini gösteriyor.
Fonların tasfiyesi için öngörülen sürenin üç aydan altı aya çıkarılması bunun örneklerinden biri. Çünkü düşük likiditeli varlıkların kısa sürede piyasaya sürülmesi fiyatları daha fazla aşağı çekebilir.
Matematik basit:
Hızlı satış → artan arz → düşen fiyat → büyüyen yatırımcı zararı.
Dolayısıyla tasfiyenin zamana yayılması tek başına bir gecikme göstergesi değildir. Kontrollü tasfiyenin bir aracı da olabilir.
Fakat burada da aynı ölçüt geçerli: Sürenin uzatılması yatırımcı zararını gerçekten azaltıyor mu?
Bunu sonuçlar gösterecek.
Bu durum aynı zamanda geçmişe dönük başka bir soruyu da gündeme getiriyor:
Bugün tasfiyenin bile piyasada ani bir kırılma yaratmaması için zamana ihtiyaç duyuluyorsa, sorun ilk tespit edildiğinde bütün pozisyonların bir anda tasfiye edilmemesini yalnızca “ihmal” kavramıyla açıklamak yeterli mi?
Bence değil.
Ama bunun tersi de otomatik olarak doğru değil. Kademeli müdahale tercih edilmiş olması, yapılan her işlemin doğru zamanda ve yeterli ölçüde yapıldığı anlamına gelmez. Tam da bu nedenle tartışmanın siyasi kanaatlerden çok ölçülebilir sonuçlara dayanması gerekiyor.
Dünya örnekleri ne söylüyor?
İngiltere’de Woodford, Fransa’da H2O, Güney Kore’de Lime ve Optimus vakalarının her birinin kendine özgü nedenleri ve hukuki yapıları vardı.
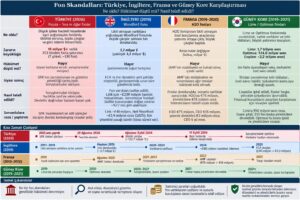
Bu nedenle Türkiye’de yaşananlarla birebir eşitlemek doğru olmaz. Ancak ortak bir nokta var. Bu tür krizlerin sonunda tartışma birkaç somut soruya geliyor:
Fonların varlıkları nasıl tasfiye edilecek?
Yatırımcı parasının ne kadarını geri alabilecek?
Denetim mekanizması nerede yetersiz kaldı?
Hangi kurum veya kişiler sorumlu?
Aynı riskin yeniden oluşmasını önlemek için hangi kurallar değiştirilecek?
Türkiye açısından da belirleyici sorular bunlar olmalı.
Sonuç için henüz erken
Bugün “sorun çözüldü” demek için de “artık çözülemez” demek için de erken. Tasfiye süreci devam ediyor. Bu nedenle yapılabilecek en sağlıklı değerlendirme, sonuçları ölçülebilir kriterler üzerinden izlemek.
Yatırımcı kaybı ne olacak?
Piyasalardaki zincirleme satış kontrol altında tutulabilecek mi?
Sorumluluklar tespit edilecek mi?
Denetim mekanizmasındaki açıklar ortaya çıkarılacak mı?
Ve en önemlisi, aynı yapının yeniden oluşmasını engelleyecek düzenlemeler yapılacak mı?
Bu soruların cevapları ortaya çıktığında Aralık 2025 ile Ağustos 2026 arasındaki dokuz aylık dönemi de daha sağlıklı değerlendirebiliriz. Bu dönem gerçekten bir denetim gecikmesi miydi? Yoksa daha büyük bir piyasa kırılmasını önlemek amacıyla uygulanmış kademeli bir kriz yönetimi miydi? Belki de cevap bu iki seçeneğin arasında bir yerde.
Kademeli müdahale finansal açıdan gerekliydi, fakat müdahalenin kapsamı veya hızı yetersiz kaldı. Bunu belirleyecek olan siyasi pozisyonlar değil, veriler olacaktır.
Çünkü bir fon krizini tasfiye etmek kriz yönetimidir.
Krizi üreten mekanizmayı tespit edip değiştirmek ise reformdur.