
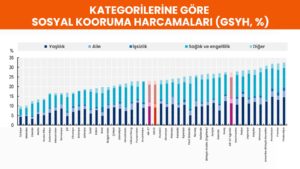
Ekonomik İşbirliği ve Kalkınma Örgütü’nün (Organisation for Economic Co-operation and Development-OECD) 9 Eylül’de yayımladığı ‘Sosyal Korumanın Finansmanı 2026’ (Financing of Social Protection 2026) raporu, OECD ve Avrupa Birliği (AB) ülkelerinde sosyal güvenlik harcamalarının, gayri safi yurtiçi hasılanın (GSYH) ortalama yüzde 23’ünü oluşturduğunu ortaya koyuyor. Bu harcamalarda, yüzde 9.1 ile yaşlılık aylığı ve yüzde 9.2 ile sağlık ve engellilik desteği en büyük paya sahip.
OECD’nin ‘Sosyal Korumanın Finansmanı 2026’ raporuyla ‘Sosya Politika 2026: Çocuklar İçin Daha Etkili Harcama’ (Spending Better for Children through Social Policy 2026) raporundaki veriler birlikte incelendiğinde ise, Türkiye’nin aile ve çocuk yardımları alanında, OECD ve AB ortalamalarının oldukça gerisinde kaldığı ve kendine has bir yapısal model uyguladığı dikkat çekiyor.
Türkiye’nin bu alandaki performansı, OECD ve AB ülkeleriyle kıyaslandığında oldukça kötü… Türkiye’de, aile ve çocuk desteklerine ayrılan toplam kamu kaynağı GSYH’nin yüzde 0.7’sinin altında. Türkiye bu oranla, Meksika ve ABD ile birlikte OECD’nin en son sıralarında yer alıyor. OECD ülkeleri aile yardımlarına GSYH’lerinin ortalama yüzde 2 ila yüzde 2.33’ünü ayırıyor. Fransa, Almanya, İzlanda ve Polonya gibi ülkelerde bu oran yüzde 3.5’i aşıyor.
ÖNE ÇIKAN OLUMSUZLUKLAR
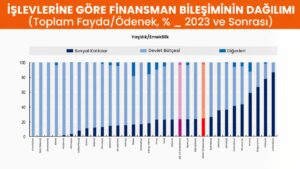
Rapor, nüfusun yaşlanması, standart dışı çalışma ve işgücü kaymalarının, işgücüne dayalı sosyal güvenlik katkı paylarını zorladığı konusunda uyarıyor. OECD genelinde, sosyal güvenlik katkı payları 2023 yılında sosyal harcamaların yüzde 43’ünü finanse etmiş, oysaki bu oran 1995’te yüzde 47’ymiş. Genel gelirlerle finanse edilen harcamalar ise artış göstermiş. AB’de işverenler sosyal katkı paylarının yaklaşık yüzde 60’ını finanse ediyor, ancak paylarının son on yılda 4 puan düştüğü görülüyor. Serbest meslek sahipleri AB’deki istihdamın yüzde 14’ünü oluştururken, sosyal katkı paylarına yalnızca yüzde 4 oranında katkıda bulunuyor. Bu durum, resmî kapsama alanlarındaki eksiklikler ve gönüllü programlara katılımın düşük olmasından kaynaklanıyor.
Sosyal güvenlik katkı paylarının finansmanı, yüzde 23 olan aile yardımlarına nazaran kazançla ilgili yaşlılık ve işsizlik yardımları için yüzde 63 oranıyla çok daha yüksek; bu da istihdamla ilgili risklerle daha güçlü bağlantısını yansıtıyor.
Bu durum hem resmî kapsama açıklarını hem de serbest çalışanların hem düşük hem de yüksek gelirli kesim arasında yoğunlaştığını işaret ediyor. Kapsama açıkları işsizlik ödeneklerinde en yüksek seviyedeyken, emeklilik kapsamı daha güçlü… Birçok ülke, aksi durumlarda sigortasız riskler için gönüllü programlar sunarken, katılım oranı düşük ve bu durum düşük ödeme isteğiyle doğrudan bağlantılı. Gönüllü programlar ayrıca olumsuz seçim etkileriyle ve dolayısıyla eksik risk havuzlamasıyla da mücadele ediyor.
YAŞLANAN NÜFUS SEBEBİYLE HARCAMALAR ARTIŞ EĞİLİMİNDE
Nüfusun yaşlanmasının, OECD genelinde yaşlılık aylığına yapılan kamu harcamalarını 2045 yılına kadar GSYH’nin yüzde 1.1’i oranında, sağlık ve uzun süreli bakım harcamalarını ise GSYH’nin yüzde 1.5’i oranında artıracağı öngörülüyor. Toplam çalışma saatlerinin ise 2024 ila 2060 yılları arasında OECD genelinde yaklaşık yüzde 9, AB genelinde ise yaklaşık yüzde 20 oranında azalacağı tahmin ediliyor. Temsil edilmeyen gruplar arasında daha yüksek istihdam ve daha uzun çalışma saatleri, bu düşüşü bir ölçüde telâfi edebilir, ancak her alanda değil. Bununla birlikte, bu maliyetli hükûmet müdahalesi gerektirecek bir mesele ve tam potansiyelin gerçekleşmesi olası görünmüyor.
OECD ve AB ülkeleri, nüfuslarının yaşlanmasıyla birlikte, emeklilik, sağlık ve uzun süreli bakım harcamalarında artışla karşı karşıya kalıyor. Yapısal değişim ve teknoloji odaklı iş yeniden dağılımı da harcama ihtiyaçlarını artırabilecek etkenler… Aynı zamanda, çoğu ülkede sosyal korumanın ana finansman kaynağı olan işgücü geliri, nüfusun yaşlanmasının yanı sıra, standart dışı çalışma biçimleri nedeniyle de baskı altında. İşgücü gelir payı 1970’ler ve 1990’lar arasında düşüş gösterdi, ancak o zamandan beri genel olarak istikrarlı kaldı. Sosyal güvenlik vergileri esas olarak işgücü gelirine uygulandığından, işgücünün GSYH’deki payı sosyal güvenlik finansmanı için kilit önem taşıyor. Bu düşüşün nedenleri konusunda fikir birliği olmamakla birlikte, yüksek verimliliğe sahip, düşük işgücü yoğunluklu firmaların yükselişinin rol oynadığı tahmin ediliyor. Teknolojik değişim, toplam iş kayıpları olmasa bile, sermaye verimliliğini artırarak işgücü payını azaltabilir. Yapay zekânın etkileri henüz belirsizliğini koruyor; bazı iş alanlarını otomatikleştirebilirken, yeni iş alanları da yaratabilir.
EN BÜYÜK HARCAMALAR, YAŞLILIK, SAĞLIK VE ENGELLİLİK YARDIMLARINA YAPILIYOR
Yaşlılık, sağlık ve engellilik yardımları, örneğin aile, işsizlik yardımları veya sosyal yardımların önünde, kamu sosyal harcamalarının en büyük alanlarını oluşturuyor. 2023 ile 2045 yılları arasında, OECD’de emeklilik harcamalarının GSYH’nin yüzde 1.1’i, AB’de ise yüzde 1’i oranında artması bekleniyor. Sağlık ve uzun süreli bakım harcamalarının OECD’de GSYH’nin yüzde 1.5’i, AB’de ise yüzde 0.7’si oranında artması öngörülüyor. Emeklilik fonlarının ödemeleri gibi özel sosyal harcamalar AB’de sınırlı kalıyor ve 2021 yılında GSYH’nin ortalama yüzde 2.3’ünü oluşturuyordu.
İşgücü arzında, ücretlerde veya vergi politikasında değişiklik yapılmadığı takdirde, çalışma çağındaki nüfusun azalması nedeniyle, toplam işgücü gelirinin düşmesi bekleniyor. Bu da vergi gelirlerinin azalmasına yol açacak; zira vergi gelirlerinin yaklaşık yarısı işgücü gelirlerinden elde ediliyor. Buna karşılık, yaşlı insanların daha fazla servete sahip olması nedeniyle sermaye gelirleri daha dirençli olabilir. Temettüler, sermaye kazançları ve faizler de dahil olmak üzere sermaye gelirleri, çoğu OECD ülkesinde işgücü gelirlerine göre daha avantajlı bir şekilde vergilendiriliyor. Bu nedenle ülkeler, vergi karışımlarında sermaye geliri vergilendirmesinin payını artırmayı düşünebilirler.
YENİ KAYNAK ARAYIŞLARI
Ülkelerin istihdamla ilgili olmayan genel aile veya yoksullukla mücadele desteği gibi yardımları genel vergi gelirlerine kaydırmaları öneriliyor. Rapor, işgücü vergilerine göre daha çok tercih edilen bir vergi türü olan sermaye gelir vergilerini artırma, artan miras gelirlerini değerlendirme ve yerel uzun vadeli bakım ihtiyaçlarını finanse etmek için gayrimenkul vergilerinin daha iyi kullanılması gerektiği sonucuna varıyor ve bu potansiyelin olduğuna dikkat çekiyor.
TÜRKİYE NEGATİF AYRIŞIYOR
OECD’nin güncel sosyal koruma finansmanı verilerine göre; Türkiye, sosyal güvenlik yapısı, harcama oranları ve demografik eğilimleri açısından OECD ortalamalarından keskin yapısal farklılıklarla ayrışıyor. Türkiye’nin sosyal koruma göstergelerinin, OECD ve AB ile karşılaştırmasını üç ana başlık üzerinden yapmak mümkün…
Türkiye’de kamu sosyal koruma harcamalarının GSYH’ye oranı yüzde 12-13 civarında seyrediyor. OECD genelinde bu oran ortalama yüzde 23… Türkiye, GSYH bazında sosyal korumaya OECD ortalamasının neredeyse yarısı kadar pay ayırıyor ve bu oranla OECD ülkeleri arasında en alt sıralarda yer alıyor.
GÖRECE GENÇ BİR NÜFUS YAPISI ANCAK YAŞLANMA HIZI ÇOK YÜKSEK
Türkiye, OECD’nin en genç nüfusuna sahip ülkelerinden biri… Bu sayede, yaşlılık ve emeklilik harcamalarının toplam GSYH içindeki payı şu an için AB ortalamasından düşük. Raporda belirtildiği üzere, AB genelinde çalışma çağındaki nüfus azalıyor ve toplam çalışma saatinin 2060’a kadar yüzde 20 düşmesi bekleniyor. Bu durum, AB genelinde emeklilik harcamalarını GSYH’nin yüzde 1.1’i kadar artıracak. Türkiye şu an ‘demografik fırsat penceresi’nden faydalanmasına faydalanıyor, ancak geleceğe yönelik çok önemli bir mesele var; Türkiye’nin nüfusu OECD genelinden daha hızlı yaşlanıyor. Bu hızlı yaşlanma eğilimi, Türkiye’nin sosyal güvenlik sistemi üzerinde gelecekte OECD ülkelerine kıyasla çok daha ânî ve yönetilmesi zor bir mâlî baskı yaratma riski taşıyor. Yani Cumhurbaşkanı Recep Tayyip Erdoğan’ın genç çiftleri muhatap alarak sürekli dile getirdiği “Üç çocuk, beş çocuk yapın” talebi boşuna değil. Sorun; geniş hallk kitlelerinin, özellikle de düşük ve orta alt gelir grubu gibi, sosyo-ekonomik ve sosyo-kültürel sebeplerle doğurganlık oranı daha yüksek olan gelir gruplarının, bugünkü ekonomik koşullarda tek çocuğa bakmakta bile zorlanıyor olması!
KAYITDIŞI İSTİHDAMIN ORANI VE FİNANSMAN BİLEŞİMİ SORUNLU
Türkiye’nin sosyal güvenlik sisteminin finansmanında en büyük yapısal sorun, kayıtdışı istihdam ve buna bağlı prim gelirlerinin düşüklüğü… Sosyal koruma büyük oranda çalışan ve işveren primlerine, yani ‘sosyal güvenlik primleri’ne dayanıyor.
OECD ülkelerinde de serbest çalışanların sisteme düşük katkı sağlaması bir sorun olsa da, genel işgücünde kayıtdışılık son derece düşük. Ayrıca OECD genelinde sistem giderek primlerden ziyade, genel vergi gelirleriyle, yani bütçe transferleriyle finanse ediliyor.
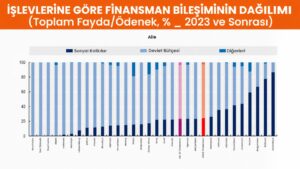
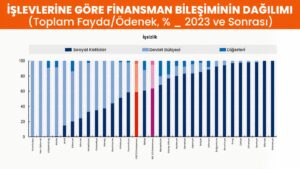
Türkiye’de istihdamın önemli bir kısmının kayıtdışı olması veya asgârî ücretten gösterilmesi, sistemin kendi kendini finanse etmesini zorlaştıran en önemli etken… Bu durum, bütçeden sosyal güvenlik sistemine yapılan ‘açık finansmanı’ transferlerini kalıcı hale getiriyor ki, bu hem kamu maliyesinin kompozisyonunu bozuyor hem de sürdürülebilir değil.
EVRENSEL ÇOCUK ÖDENEĞİ VE KOŞULLU YARDIMLAR
Avrupa ülkelerinin neredeyse tamamında gelir durumuna bakılmaksızın, her çocuk için ödenen ‘evrensel çocuk ödeneği’ uygulanıyor. Yardımların büyük kısmı doğrudan nakit transferi olarak aileye ulaşıyor. Türkiye’de ise evrensel bir çocuk ödeneği sistemi yok. Destekler çoğunlukla ‘gelir ve muhtaçlık testine bağlı’ sosyal yardım mekanizmaları üzerinden yürütülüyor.
Türkiye’nin çocuklara yönelik doğrudan nakit harcamaları GSYH’nin sadece yüzde 0.3’ü düzeyinde, ki bu oran OECD genelinde üçüncü en düşük oran…
Türkiye’nin aile harcamalarının yarıdan fazlası doğrudan nakit dağıtımı değil; eğitim, sağlık destekleri ve aynî yardımlardan oluşuyor. Ancak buna rağmen, erken çocukluk eğitimi ve bakım hizmetlerine yapılan harcamalar GSYH’nin yüzde 0.3’ünün altında kalıyor, OECD ortalaması ise yüzde 0.8… 0-5 yaş grubuna ayrılan kaynaklar OECD genelindeki en düşük seviyelerden biri.
TÜRKİYE, ÇOCUK YOKSULLUĞU RİSKİ EN YÜKSEK ÜLKELER ARASINDA
Gelişmiş OECD ülkelerinde, çocuklu çalışanlara sağlanan gelir vergisi indirimleri, çocuk başına muafiyetler ve sosyal transferler sayesinde, çocuk yoksulluğu ortalama üçte bir oranında azaltılabiliyor. Türkiye ise, OECD genelinde çocuk yoksulluğu riski en yüksek ülkeler arasında yer alıyor. Vergi ve sosyal yardım sisteminin çocuk yoksulluğunu azaltma üzerindeki etkisi yalnızca yüzde 8 düzeyinde kalıyor. Çocuk sayısı arttıkça, aile üzerindeki vergisel ve mâlî yük yükseliyor.
OECD raporuna göre, kreş ve çocuk yardımlarının yetersizliği, Türkiye’deki kadınların işgücüne katılım oranını yüzde 31.3 ile OECD’nin en düşüğü olmasının en temel sebebi. Fransa ve İskandinav ülkelerinde kreşlerin devlet garantili ve ücretsiz veya düşük maliyetli olması, kadının işgücünde kalmasını sağlarken, Türkiye’de çocuk bakım yükü büyük oranda ailenin veya genelde göçmenlerden oluşan kayıtdışı bakıcıların üzerinde…
Rapordan çıkarılacak kıssadan hisse çok net… Sosyal korumayla ilgili hangi ölçüt ele alınırsa alınsın, Türkiye hem OECD hem de AB ortalamalarının çok gerisinde kalıyor.